Lorsque vous accordez des délais de paiement à un client, il est important de savoir à l’avance si son entreprise est financièrement saine et susceptible de respecter ses obligations de paiement. Un rapport de crédit vous aide à l’évaluer. Ce rapport regroupe des informations pertinentes sur l’entreprise, ses données financières et différents indicateurs de risque dans une vue d’ensemble, afin de vous permettre de prendre des décisions plus rapides et mieux étayées.
Learn risque de crédit
Plus learn Credit Risk
Qu’est-ce qu’un rapport de crédit ?
Un rapport de crédit présente une vue d’ensemble de la santé financière, de la solvabilité et de la fiabilité d’une entreprise. Il rassemble dans un même document des informations sur l’entreprise, des données financières et des indicateurs de risque, afin de mieux évaluer la capacité d’une entreprise à respecter ses obligations de paiement.
Un rapport de crédit professionnel combine des données issues de différentes sources fiables, telles que les registres publics, les comptes annuels et les expériences de paiement. En réunissant ces informations, le rapport offre une vision plus complète que la simple analyse des comptes annuels ou d’un score de crédit.
Quand utiliser un rapport de crédit ?
Un rapport de crédit est généralement consulté avant d’entamer une nouvelle relation commerciale ou d’accorder des délais de paiement pour des biens et des services. En comprenant à l’avance la situation financière d’une entreprise, vous pouvez mieux déterminer les conditions de paiement et la limite de crédit appropriées.
Un rapport de crédit reste également utile dans le cadre d’une relation client existante. La situation financière d’une entreprise peut évoluer en raison de la conjoncture économique, d’une acquisition ou d’une détérioration de sa liquidité. En consultant régulièrement les rapports de crédit ou en assurant un suivi continu des entreprises, vous pouvez détecter plus tôt les risques et adapter votre politique de crédit à temps.
En outre, les rapports de crédit sont largement utilisés pour l’évaluation des fournisseurs, le commerce international, les appels d’offres ainsi que les fusions ou acquisitions. Dans toutes ces situations, des informations de crédit à jour contribuent à une meilleure maîtrise des risques financiers.
Comment évaluer un rapport de crédit ?
Un rapport de crédit contient de nombreuses informations. L’enjeu consiste à bien interpréter ces informations, plutôt qu’à simplement les collecter. En analysant les différents éléments dans leur ensemble, vous obtenez une vision fiable de la santé financière et du risque de crédit d’une entreprise.
Il est donc préférable de ne jamais se baser uniquement sur un seul score ou un seul ratio financier. Une entreprise bénéficiant d’un bon score de crédit peut, par exemple, avoir récemment adopté un comportement de paiement moins favorable. À l’inverse, une entreprise affichant un score plus faible peut appartenir à un groupe international financièrement solide. C’est précisément la combinaison de ces différents signaux qui rend le rapport de crédit vraiment utile.
Les éléments suivants méritent une attention particulière lors de chaque analyse.
Vérifiez d’abord que vous analysez la bonne entreprise
Commencez toujours par les informations de base de l’entreprise. Vérifiez la dénomination officielle de l’entreprise, le numéro de CdC, la forme juridique, l’adresse de l’établissement et les activités de l’entreprise. Cette étape est particulièrement importante pour les entreprises portant des noms similaires, afin d’éviter de tirer des conclusions sur la mauvaise organisation.
Vérifiez également la date de création de l’entreprise. Les jeunes entreprises disposent souvent de moins de données historiques que celles actives depuis plusieurs décennies. Cela ne signifie pas automatiquement qu’elles présentent un risque plus élevé, mais certains autres indicateurs peuvent alors prendre davantage d’importance.
Analysez le score de crédit dans son contexte
Le score de crédit est souvent le premier élément consulté, mais il ne doit jamais constituer le seul critère d’évaluation. Il donne une indication du risque qu’une entreprise ne respecte pas ses obligations de paiement. Ce score repose sur différents facteurs, comme les performances financières, les expériences de paiement, les caractéristiques de l’entreprise et son évolution historique.
Considérez donc le score de crédit comme un résumé du profil de risque global, et non comme une décision définitive. Si ce score ne correspond pas à vos attentes, il est utile d’examiner les facteurs sous-jacents qui expliquent ce résultat.
Apprenez-en plus sur le score de crédit.
Examinez le comportement de paiement actuel
Le comportement de paiement passé fait partie des indicateurs les plus utiles pour anticiper le comportement de paiement futur. Une entreprise qui paie régulièrement en retard peut continuer à présenter des difficultés de paiement, même si ses comptes annuels semblent sains à première vue.
Il est donc important non seulement d’examiner si une entreprise paie en retard, mais aussi l’ampleur et la fréquence des retards de paiement. Un retard occasionnel n’est pas nécessairement problématique, tandis qu’un schéma récurrent peut justifier des conditions de paiement plus strictes ou une limite de crédit plus basse.
Les expériences de paiement récentes donnent souvent une vision plus rapide des évolutions financières que les comptes annuels, qui ne sont généralement disponibles qu’avec un certain retard.
Analysez la santé financière
Un rapport de crédit contient souvent des indicateurs financiers importants qui permettent d’évaluer la situation financière d’une entreprise. Ne vous limitez pas au chiffre d’affaires ou au bénéfice : observez surtout leur évolution sur plusieurs années.
Des ratios comme la solvabilité et la liquidité permettent d’évaluer la santé financière d’une entreprise et sa capacité à respecter ses obligations. Lorsque plusieurs indicateurs se détériorent simultanément, cela peut constituer un signal précoce d’augmentation du risque financier.
Il est également important de toujours comparer les chiffres financiers avec ceux d’autres entreprises du même secteur, car les marges et les structures de capital varient d’un secteur à l’autre.
Vérifiez la limite de crédit recommandée
De nombreux rapports de crédit incluent une limite de crédit recommandée. Celle-ci donne une indication du montant maximal pour lequel vous pouvez raisonnablement accorder un délai de paiement.
Ne considérez pas cette limite comme une norme fixe, mais comme un point de départ professionnel. Votre propre politique de crédit, la nature de la relation client et d’éventuelles garanties supplémentaires peuvent justifier un autre niveau.
Dans le cadre de relations clients de longue durée, il est recommandé de réévaluer régulièrement la limite de crédit afin qu’elle reste adaptée à la situation financière actuelle de l’entreprise.
Apprenez en plus sur la limite de crédit.
Examinez la structure du groupe
Une entreprise n’opère pas toujours de manière indépendante. Il est donc important de vérifier si elle appartient à un groupe plus large.
Une société mère financièrement solide peut apporter une sécurité supplémentaire, tandis qu’une structure de groupe complexe peut aussi introduire des risques additionnels. Les structures de groupe internationales peuvent également avoir une influence sur la stabilité financière globale de l’entreprise.
En tenant compte de la structure du groupe dans votre analyse, vous obtenez une vision plus complète de l’organisation avec laquelle vous envisagez de faire des affaires.
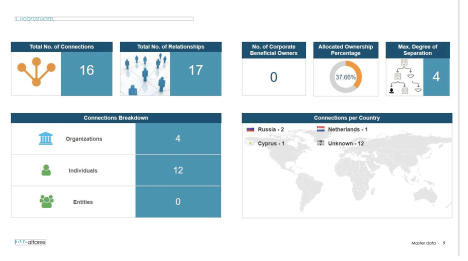
Consultez notre page Learn sur les UBO.
Tenez compte des signaux juridiques
Vérifiez toujours s’il existe des événements juridiques susceptibles d’indiquer une hausse du risque financier. Il peut s’agir, par exemple, de procédures de faillite, de sursis de paiement, de dissolutions ou d’autres inscriptions publiques.
Un seul signal juridique ne signifie pas nécessairement qu’il faut renoncer à une relation commerciale. En revanche, plusieurs signaux négatifs combinés à une dégradation du score de crédit ou à des retards de paiement méritent toujours une attention particulière.
C’est justement la combinaison de ces indicateurs qui permet de détecter les risques à un stade précoce.
Évaluez toujours le profil de risque dans son ensemble
Un rapport de crédit est particulièrement utile lorsque toutes les informations disponibles sont analysées conjointement. Un score de crédit élevé ne signifie pas automatiquement qu’une entreprise ne présente aucun risque, tandis qu’un score plus faible ne constitue pas toujours une raison de refuser une collaboration.
En évaluant ensemble le score de crédit, le comportement de paiement, les données financières, la structure du groupe et les événements juridiques, vous obtenez une vision beaucoup plus fiable de la solvabilité d’une entreprise. Vous pouvez alors décider d’accepter ou non un nouveau client, d’adapter une limite de crédit ou de demander des garanties supplémentaires.
Un rapport de crédit ne sert donc pas uniquement à évaluer des entreprises individuelles : il constitue aussi un élément important d’une politique de crédit cohérente et fondée sur des informations fiables.
Ce sujet Learn fait partie intégrante de la gestion du risque de crédit. Pour en savoir plus, consultez notre page consacrée à la gestion du risque de crédit.
Contact direct avec un spécialiste en risque de crédit.
Consultez également nos autres pages Learn pour approfondir vos connaissances et accéder à des ressources complémentaires.