Credit Risk Management
Interview d’un expert : comment, en tant que gestionnaire de crédits, se concentrer sur les réels dangers que présente son portefeuille ?
Une interview avec Arjan Bakx, group financial solutions manager.
Une interview avec Arjan Bakx, group financial solutions manager.
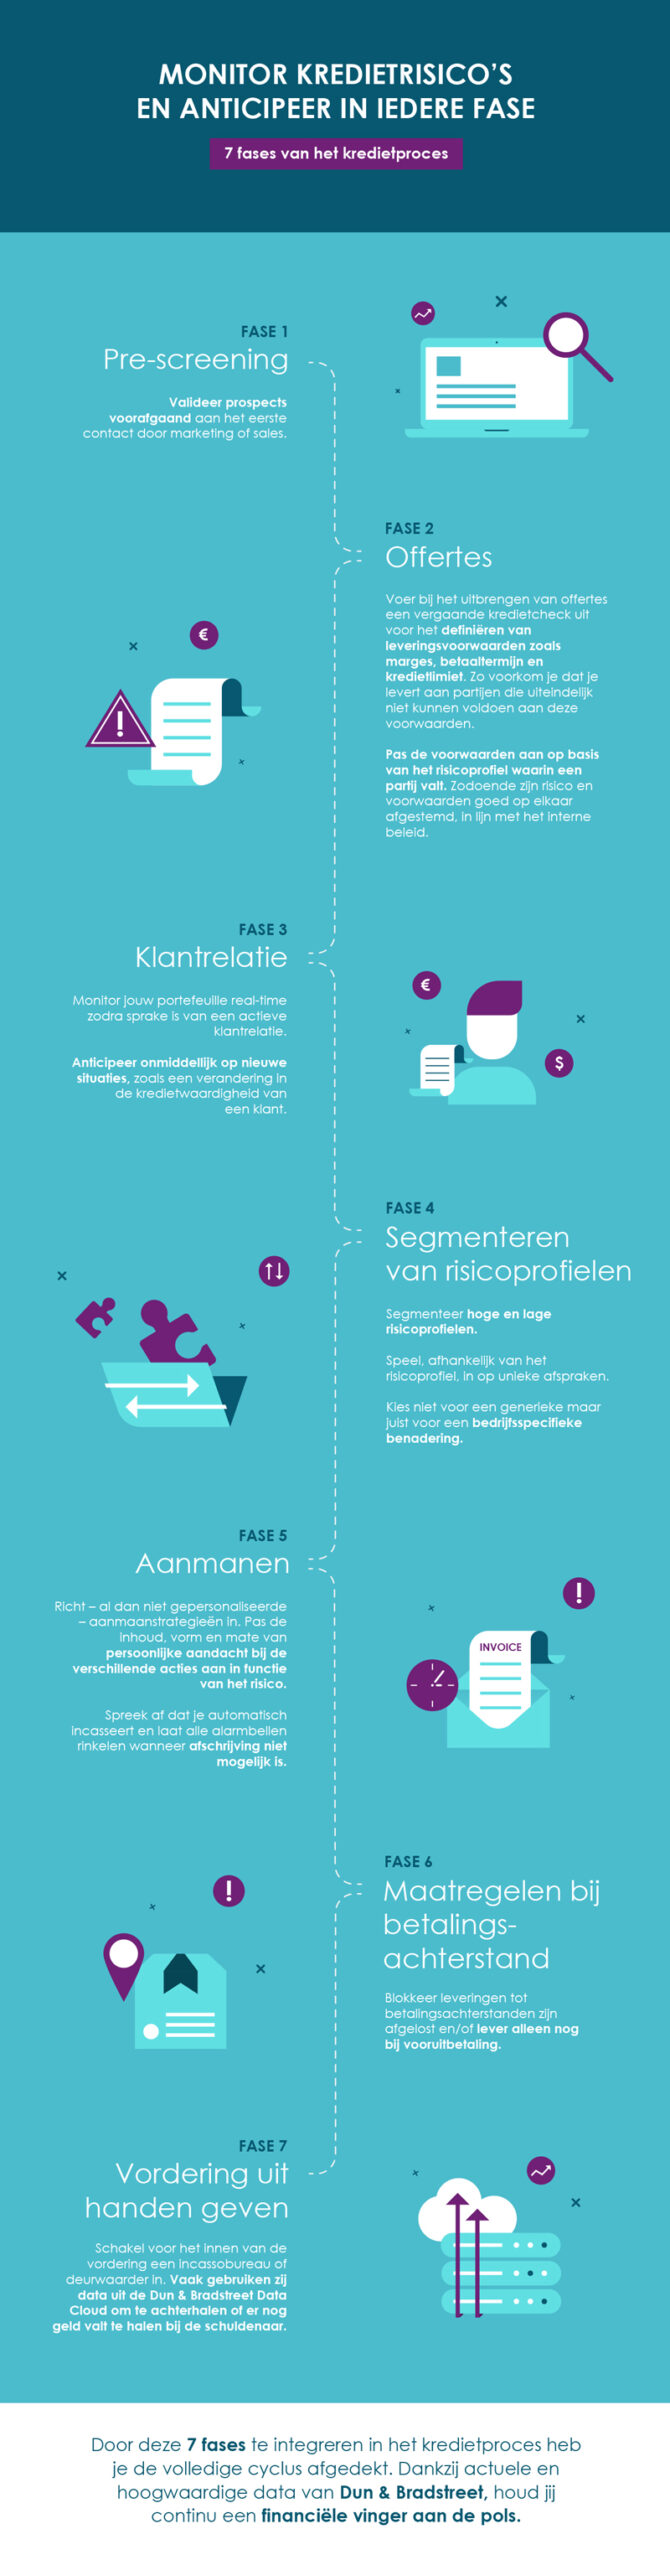
Nouveaux clients, nouveaux risques ? Pas forcément. Vous découvrirez dans l’illustration ci-dessous comment le suivi des clients à l’aide d’informations à jour en matière de crédit, d’indicateurs prédictifs, de scores et d’alertes peut faciliter les 7 étapes du processus d’octroi de crédit.
Assurez un suivi de la santé financière de vos clients en temps réel en vous basant sur des informations de crédit à jour, des indicateurs prédictifs, des scores et des alertes.
Dans cet article, nous expliquons comment déceler au mieux le risque de crédit et comment le suivi de vos clients peut vous aider à optimiser le processus de vente et éviter des soucis financiers potentiels à l’avenir.
L’édition 2017 de CreditExpo s’est tenue il y a déjà plusieurs semaines. Quels sujets avons-nous abordés lors de cette dernière édition ? Revenons brièvement sur nos découvertes et les connaissances partagées.
Mettez le cap sur la croissance en développant une fascination pour vos clients. À une époque où le changement est omniprésent, les entreprises doivent innover pour assurer leur compétitivité.
En accélérant les ventes et en réduisant le risque fournisseur, la gestion de crédit peut constituer un moteur de croissance.
Collaboration est synonyme de risque. Plus le risque est élevé, plus la récompense peut être intéressante. La gestion de crédit et la croissance sont donc parfois diamétralement opposées.
L’évolution de l’information a entraîné des modifications dans les caractéristiques de l’analyse de données. En effet, nous constatons une croissance exponentielle du volume, davantage de diversité ainsi que des progrès dans la rapidité et la justesse des données.
Ces derniers mois, je me suis rendu dans plusieurs entreprises qui n’utilisent pas d’informations en matière de crédit dans leur processus d’acceptation client ou dans la gestion de leur portefeuille de clients existants.